Dans le bâtiment, le clos couvert (ou « clos et couvert ») désigne l’ensemble des ouvrages qui mettent une construction à l’abri des intempéries : la structure, la toiture (le couvert) et les façades avec leurs menuiseries extérieures (le clos). Un bâtiment est dit « clos et couvert » quand il est à la fois hors d’eau, grâce à sa couverture, et hors d’air, grâce à ses fenêtres et portes extérieures posées.
L’expression sert sur les chantiers, dans les marchés de travaux, mais aussi en droit, où elle désigne ce que le propriétaire doit garantir à son locataire. Voici ce qu’elle recouvre précisément.
Que signifie clos et couvert dans le bâtiment ?
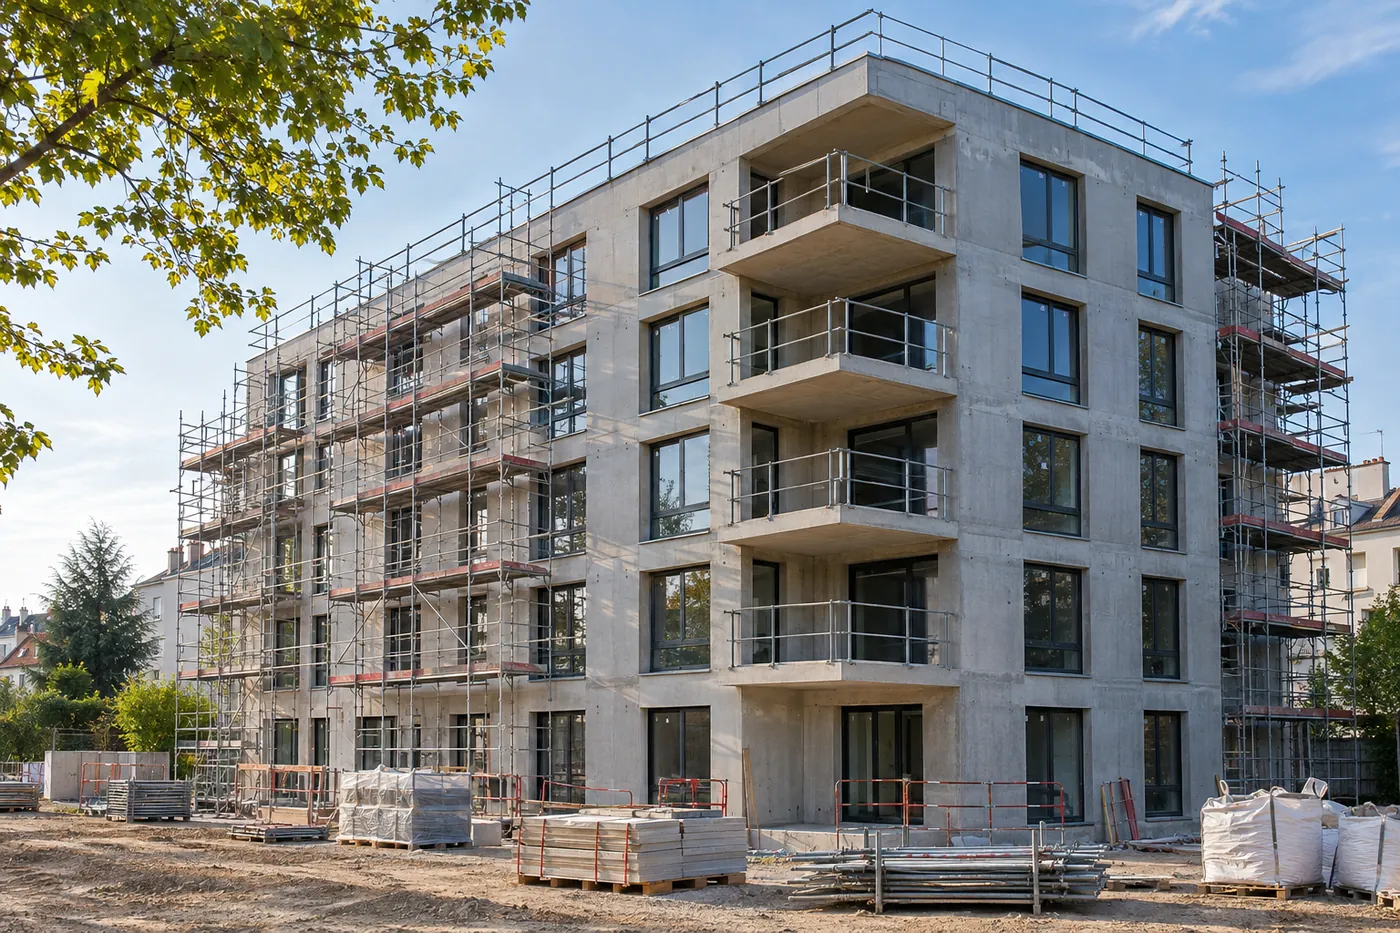
Clos et couvert signifie qu’un bâtiment protège son intérieur de la pluie et de l’air extérieur. Le couvert correspond à la mise hors d’eau : structure, charpente, couverture et étanchéité terminées. Le clos correspond à la mise hors d’air : façades fermées et menuiseries extérieures posées. Ces deux étapes marquent la fin du gros œuvre et le début du second œuvre.
Une fois le bâtiment clos et couvert, les corps d’état intérieurs (cloisons, électricité, plomberie, chauffage, revêtements) peuvent travailler sans risque d’abîmer leurs ouvrages par la pluie ou le gel.
Hors d'eau et hors d'air : deux étapes distinctes
On confond souvent les deux, alors qu’elles se suivent sur le planning et ne mobilisent pas les mêmes entreprises.
La mise hors d'eau (le couvert)
Le bâtiment est hors d’eau quand la structure est montée et que la toiture est terminée : charpente, couverture ou étanchéité de toiture-terrasse, zinguerie et évacuation des eaux pluviales. La pluie ne pénètre plus par le haut. En vente en l’état futur d’achèvement (VEFA), c’est un jalon de paiement : l’article R. 261-14 du Code de la construction et de l’habitation plafonne les appels de fonds à 70 % du prix à la mise hors d’eau.
La mise hors d'air (le clos)
Le bâtiment est hors d’air quand toutes les ouvertures de façade sont fermées : fenêtres, portes extérieures, châssis vitrés, parfois occultations. L’air et la pluie battante n’entrent plus par les côtés. C’est souvent à ce moment qu’on réalise le test d’étanchéité à l’air intermédiaire sur les opérations soumises à la RE2020.
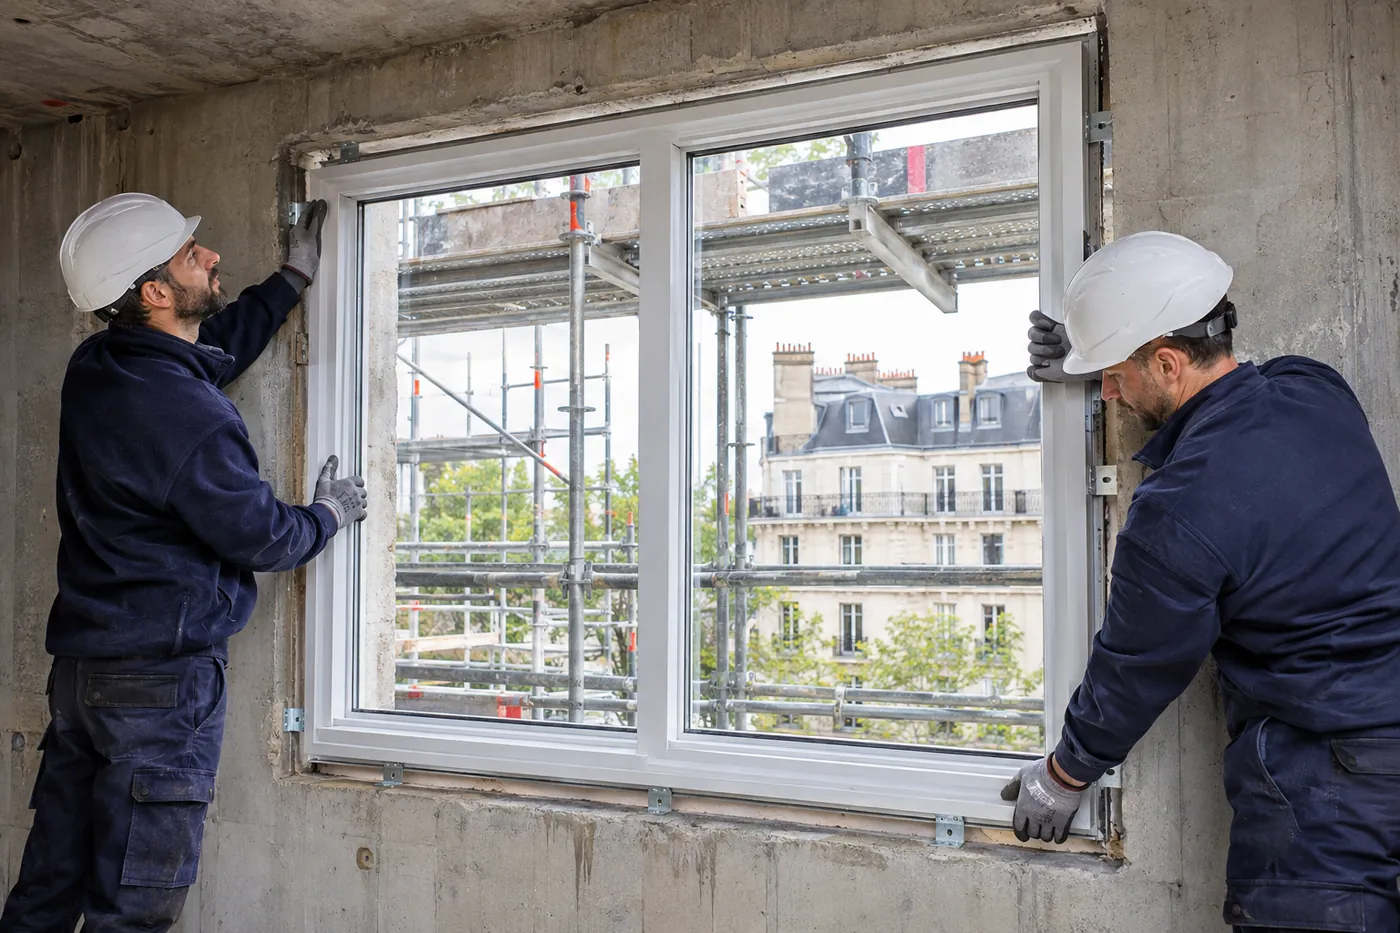
Les lots du clos couvert
Dans un marché de travaux, le clos et couvert regroupe plusieurs lots, dont le découpage varie selon la taille de l’opération :
| Lot | Ouvrages | Rôle |
|---|---|---|
| Gros œuvre | Fondations, murs porteurs, planchers, poteaux, poutres | Porte l’enveloppe |
| Charpente | Charpente bois ou métallique | Porte la couverture |
| Couverture, zinguerie | Tuiles, ardoises, zinc, bac acier, gouttières | Mise hors d’eau |
| Étanchéité | Toitures-terrasses, balcons, relevés | Mise hors d’eau |
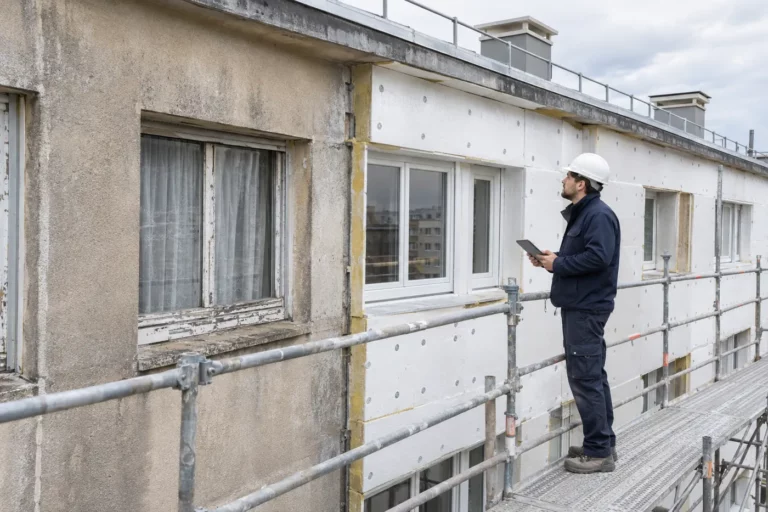
| Façades, ravalement, bardage | Enduits, isolation par l’extérieur, bardages, pierre | Protection et isolation des murs |
| Menuiseries extérieures | Fenêtres, portes, châssis, occultations | Mise hors d’air |
| Serrurerie, métallerie | Garde-corps, grilles, auvents | Sécurité et finition de l’enveloppe |
Sur les opérations en entreprise générale ou en macro-lots, on parle de macro-lot clos couvert : une seule entreprise, ou un groupement, prend en charge tout ce qui précède. Les lots techniques et les finitions sont confiés à d’autres macro-lots. Ce découpage simplifie les interfaces, à condition que la synthèse technique entre l’enveloppe et les réseaux soit bien menée.
Clos couvert, gros œuvre et second œuvre : ce qui change
Le gros œuvre désigne ce qui assure la stabilité du bâtiment : fondations, structure, planchers, murs porteurs. Le clos et couvert est plus large : il ajoute au gros œuvre la toiture, les façades et les menuiseries extérieures. Le second œuvre regroupe tout ce qui vient ensuite à l’intérieur : cloisons, plâtrerie, électricité, plomberie, chauffage, ventilation, revêtements, peinture.
Cette distinction compte au moment de répartir les responsabilités. Un défaut du clos et couvert, comme une infiltration par la toiture ou une fissure traversante en façade, peut compromettre la solidité de l’ouvrage ou le rendre impropre à sa destination : il relève alors en principe de la garantie décennale des constructeurs.
Le clos et le couvert d'un bâtiment existant
Sur un immeuble ancien, le clos et couvert n’est plus une étape de chantier mais un état à entretenir. Toitures, façades et menuiseries vieillissent à des rythmes différents, et c’est leur interface qui lâche en premier : solins, appuis de fenêtres, acrotères, jonctions entre façade et toiture.
Avant de refaire l’un de ces ouvrages, il est utile de les diagnostiquer ensemble. C’est l’objet d’une étude clos et couvert : un bureau d’études examine la toiture, les façades, les menuiseries et la structure, explique l’origine des désordres et établit un programme de travaux chiffré. À Saint-Brice-sous-Forêt (95), ce travail a conduit à réhabiliter six maisons en traitant ensemble l’isolation par l’extérieur des façades, les menuiseries, les occultations et la couverture.
Clos et couvert : la définition juridique
En droit, l’expression désigne l’obligation du propriétaire de fournir un local protégé des intempéries. Le décret du 30 janvier 2002 sur le logement décent exige ainsi que le logement « assure le clos et le couvert ». Le Code civil, de son côté, met les grosses réparations de son article 606, dont la réfection des couvertures entières, à la charge du propriétaire.
Ces règles varient selon qu’il s’agit d’un bail d’habitation, d’un bail commercial ou d’une copropriété. Nous les détaillons dans l’article article 606 du Code civil : grosses réparations et clos et couvert.
Questions fréquentes
Une maison clos couvert, qu'est-ce que c'est ?
C’est une maison vendue ou livrée une fois hors d’eau et hors d’air : structure, toiture, façades et menuiseries extérieures terminées, l’intérieur restant à aménager par l’acquéreur ou par d’autres entreprises. Il faut alors bien vérifier ce qui est inclus (isolation, réseaux en attente, enduits de façade).
Les fenêtres font-elles partie du clos couvert ?
Oui. Les menuiseries extérieures assurent le clos, c’est-à-dire la mise hors d’air. Les portes intérieures, elles, relèvent du second œuvre.
Qui conçoit les ouvrages du clos et couvert ?
L’architecte en définit l’aspect et la composition ; le bureau d’études dimensionne la structure et la charpente, vérifie la thermique de l’enveloppe et rédige les pièces techniques des lots ; les entreprises réalisent leurs plans d’exécution, visés par la maîtrise d’œuvre.
Vous avez un bâtiment dont la toiture, les façades ou les menuiseries posent problème ? Contactez Ingébime pour en parler avec un ingénieur.